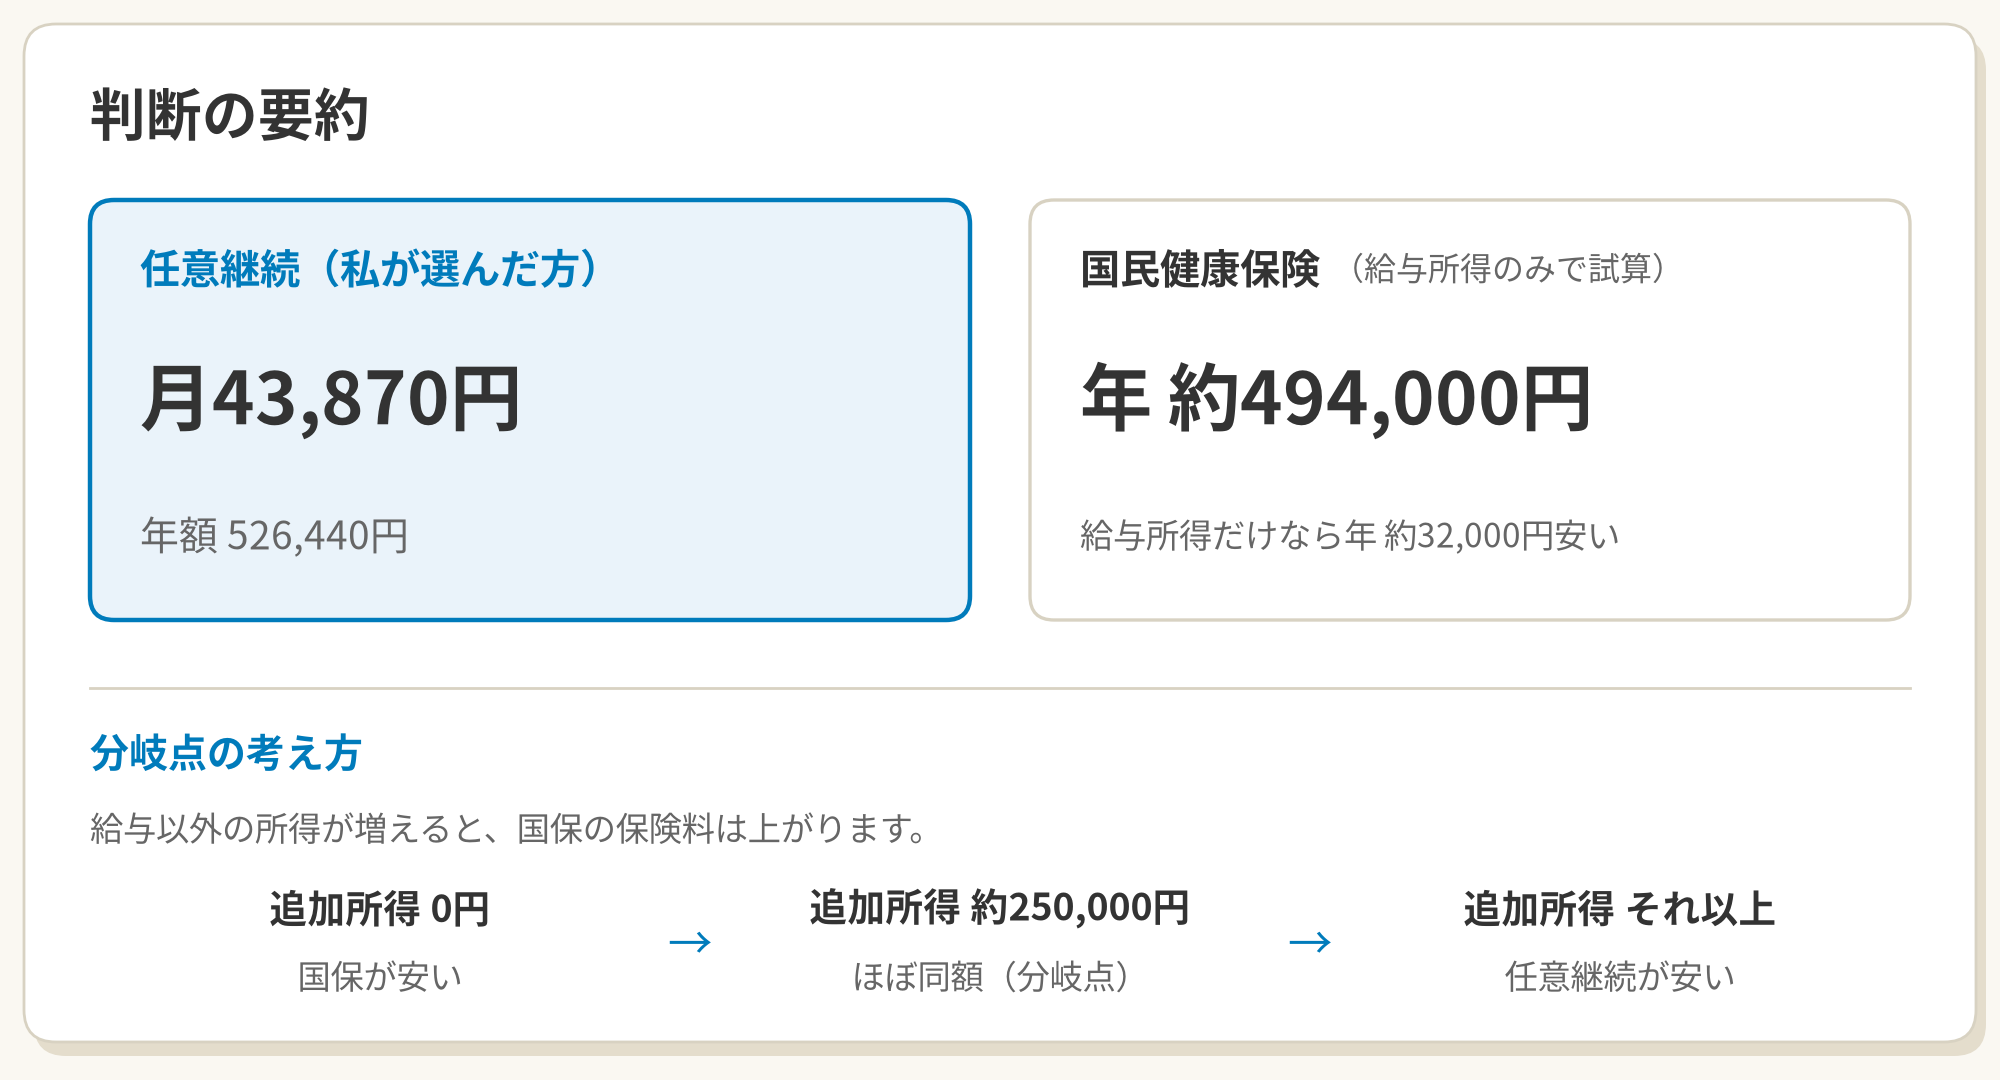
会社を辞めたあとの健康保険は、任意継続と国民健康保険のどちらかを自分で選びます。私は産業機械健康保険組合の任意継続を選び、月43,870円を払っています。2026年9月分から11月分まで支払い済みです。
給与所得だけを置いて計算すると、国民健康保険の方が年約32,000円安い結果になりました。それでも任意継続に決めた理由は、2027年度の国民健康保険料が2026年の所得全体で決まる点にあります。この記事では、私が払った額、計算の過程、途中でつまずいた軽減の手続きまでを順に書きます。
試算だけで比べた記事は多くあります。実際に毎月払いながら、自分の数字で分岐点まで計算した記録は見当たりませんでした。私の金額がそのまま当てはまる人はいません。ただ、比べ方と迷った場所は、同じ立場の人の役に立つはずです。
健康保険料を含む固定費全体の見直しは、固定費削減30選|年間30万円弱を減らした実績と見直しの順番にまとめています。
私の選び方
私の結論は、2027年度も任意継続を続けることです。根拠は3つあります。
1つ目は金額の見通しです。任意継続は月43,870円で固定しています。年額は526,440円です。国民健康保険は前年の所得で毎年変わります。給与所得だけの年は国保が下回ります。給与以外の所得が加わる年は、国保が任意継続を上回る計算になりました。詳しい計算は後半に置きました。
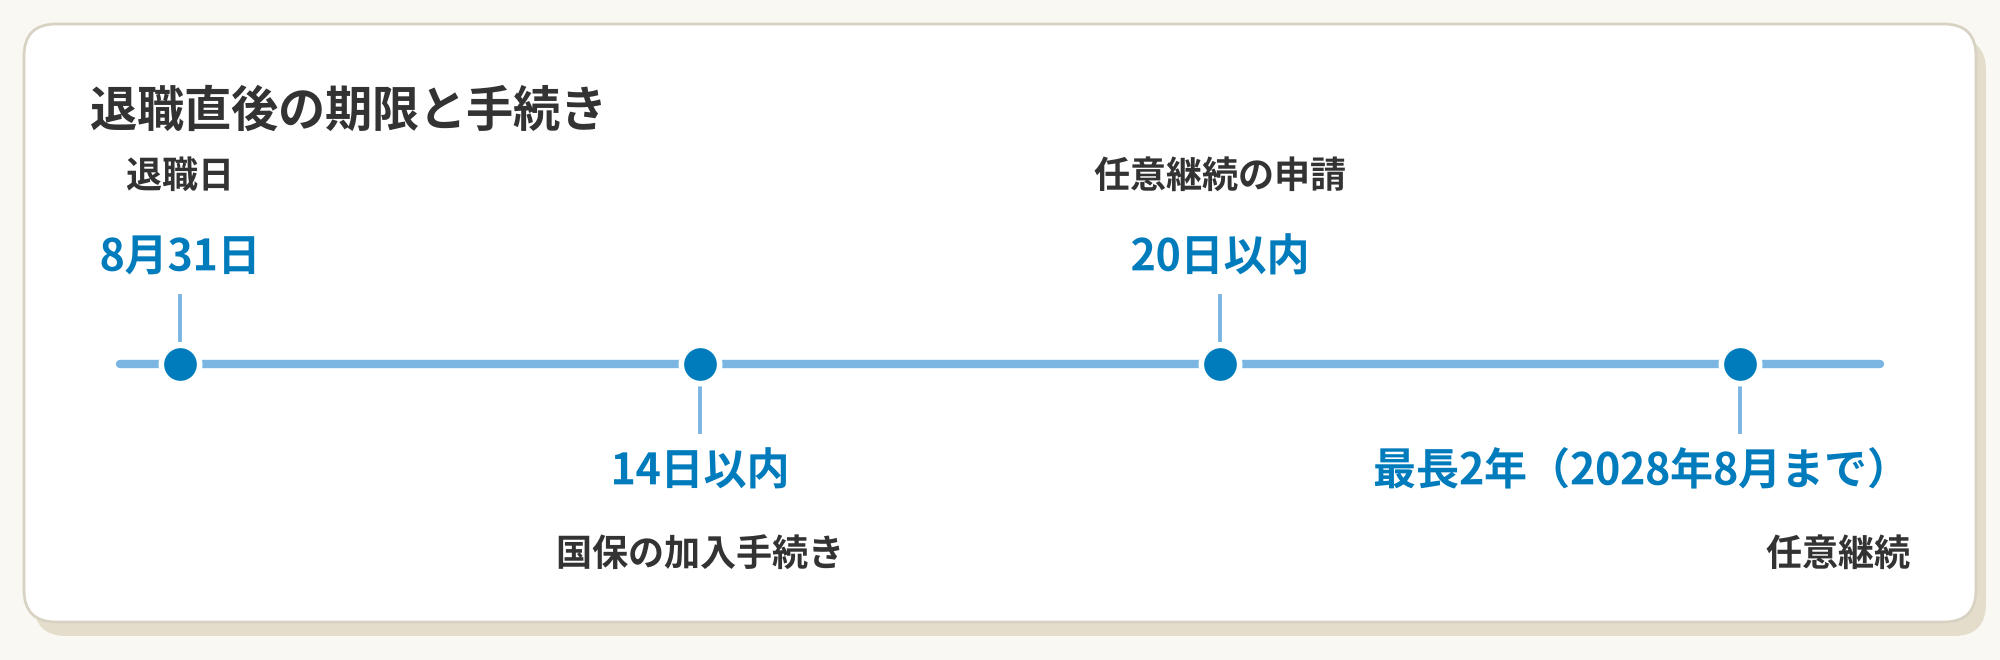
2つ目は期限です。任意継続の申込みには退職日の翌日から20日以内という期限があります(2026年11月14日確認)。この期限を過ぎると、後から入り直す道は原則ありません。退職直後の短い期間で、国保の正確な見積りと任意継続の額をそろえて比べる必要がありました。
3つ目は見直しの余地です。任意継続は最長2年です(2026年11月14日確認)。私の場合は2026年9月開始のため、2028年8月末までが上限になります。その前に2027年度の料率と所得で計算し直し、国保への切り替えも含めて選び直します。見直しの時期に選び直す前提で決めました。
2027年度の国保料は、2026年の所得全体をもとに決まります。給与以外の所得も含めて計算し直したところ、任意継続の方が下回る見通しでした。
退職直後の期限と手続き
退職日は2026年8月31日です。健康保険の資格は退職日の翌日に切替わります。任意継続を希望する場合は、資格を失った日から20日以内に申出書を出す決まりです(協会けんぽの案内に基づく一般の取扱い。2026年11月14日確認)。私の加入先は健康保険組合のため、申込み先は産業機械健康保険組合でした。
私が実際にした流れは次のとおりです。
- 退職前から、任意継続の保険料の目安と国保の試算方法を調べた
- 退職後に組合へ任意継続の申込みをした
- 2026年9月分から保険料の支払いが始まった
国保を選ぶ場合の加入手続きは、資格を失った日から14日以内が目安です(2026年11月14日確認)。任意継続の20日と国保の14日は起点と数え方が近い時期に重なります。退職後に慌てて調べ始めると、任意継続の期限が先に来ます。比べる作業は退職前に始める方が安全です。
家族の健康保険の被扶養者に入る選択肢もあります。私の家計ではその形を取らなかったため、この記事では条件の一般論までにとどめます。扶養の可否は家族の加入先の基準で決まります。
実際に払っている額
私の任意継続の保険料は月43,870円です。2026年度の額です。支払い済みは2026年9月分、10月分、11月分です。12月分以降も毎月の支払いが続きます。
| 項目 | 内容 |
|---|---|
| 加入先 | 産業機械健康保険組合の任意継続 |
| 開始 | 2026年9月 |
| 保険料 | 月43,870円(2026年度) |
| 年額換算 | 526,440円 |
| 支払い済み | 2026年9月分・10月分・11月分 |
| 継続できる期間 | 最長で2028年8月末まで |
在職中は会社と折半でした。任意継続では全額を自分で払います。給料日に天引きされていた頃と比べ、43,870円が口座から出ていく重さははっきり分かります。退職後の支払い全体の中でも、健康保険料は毎月必ず来る固定費です。
退職直後の数か月に、税金と社会保険料がどれだけ重なったかは、退職後の支払い実績をまとめた記事に残しています。
2027年度の保険料はまだ決まっていません。任意継続の保険料は、組合の料率と標準報酬月額の扱いで変わります。2027年4月分以降の額は組合の通知で確認し、この記事にも追記します。
国保と比べて計算した過程
ここからは私の計算です。制度の一般論と混ざらないよう、私の数字だけで進めます。
私の2026年の給与所得は約3,645,000円です。2026年1月から8月までの給与と賞与をもとにした概算です。この給与所得だけで、さいたま市の国民健康保険料を試算しました。
使った料率は、さいたま市の令和8年度の料率です(2026年11月14日確認)。
- 所得割の合計:13.00%(医療給付費分7.64%、後期高齢者支援金分2.73%、介護納付金分2.37%、子ども・子育て支援納付金分0.26%)
- 均等割:1人あたり76,000円
- 所得割の基礎:前年の総所得金額等から430,000円を引いた額
- 加入者:私1人
計算はこうなります。
(3,645,000円 - 430,000円)× 13.00% + 76,000円 = 約494,000円
年額で約494,000円です。任意継続の年額526,440円と比べると、国保が約32,000円安い結果でした。月換算では約41,200円と43,870円の差です。
ここで比べ方を変えます。2027年度の国保料は、給与所得だけでは決まりません。前年の総所得金額等が基礎になります。給与以外の所得が加われば、その分だけ所得割が増えます。任意継続の43,870円は所得の増減で動きません。
増える側の目安を仮置きで置くと、分岐点が見えます。下の表の追加所得は仮の数字です。私の実際の所得額は書いていません。
| 仮置きの追加所得 | 国保の年額(試算) | 任意継続526,440円との差 |
|---|---|---|
| 0円 | 約494,000円 | 国保が約32,000円安い |
| 250,000円 | 約526,000円 | ほぼ同額 |
| 500,000円 | 約559,000円 | 任意継続が約33,000円安い |
| 1,000,000円 | 約624,000円 | 任意継続が約98,000円安い |
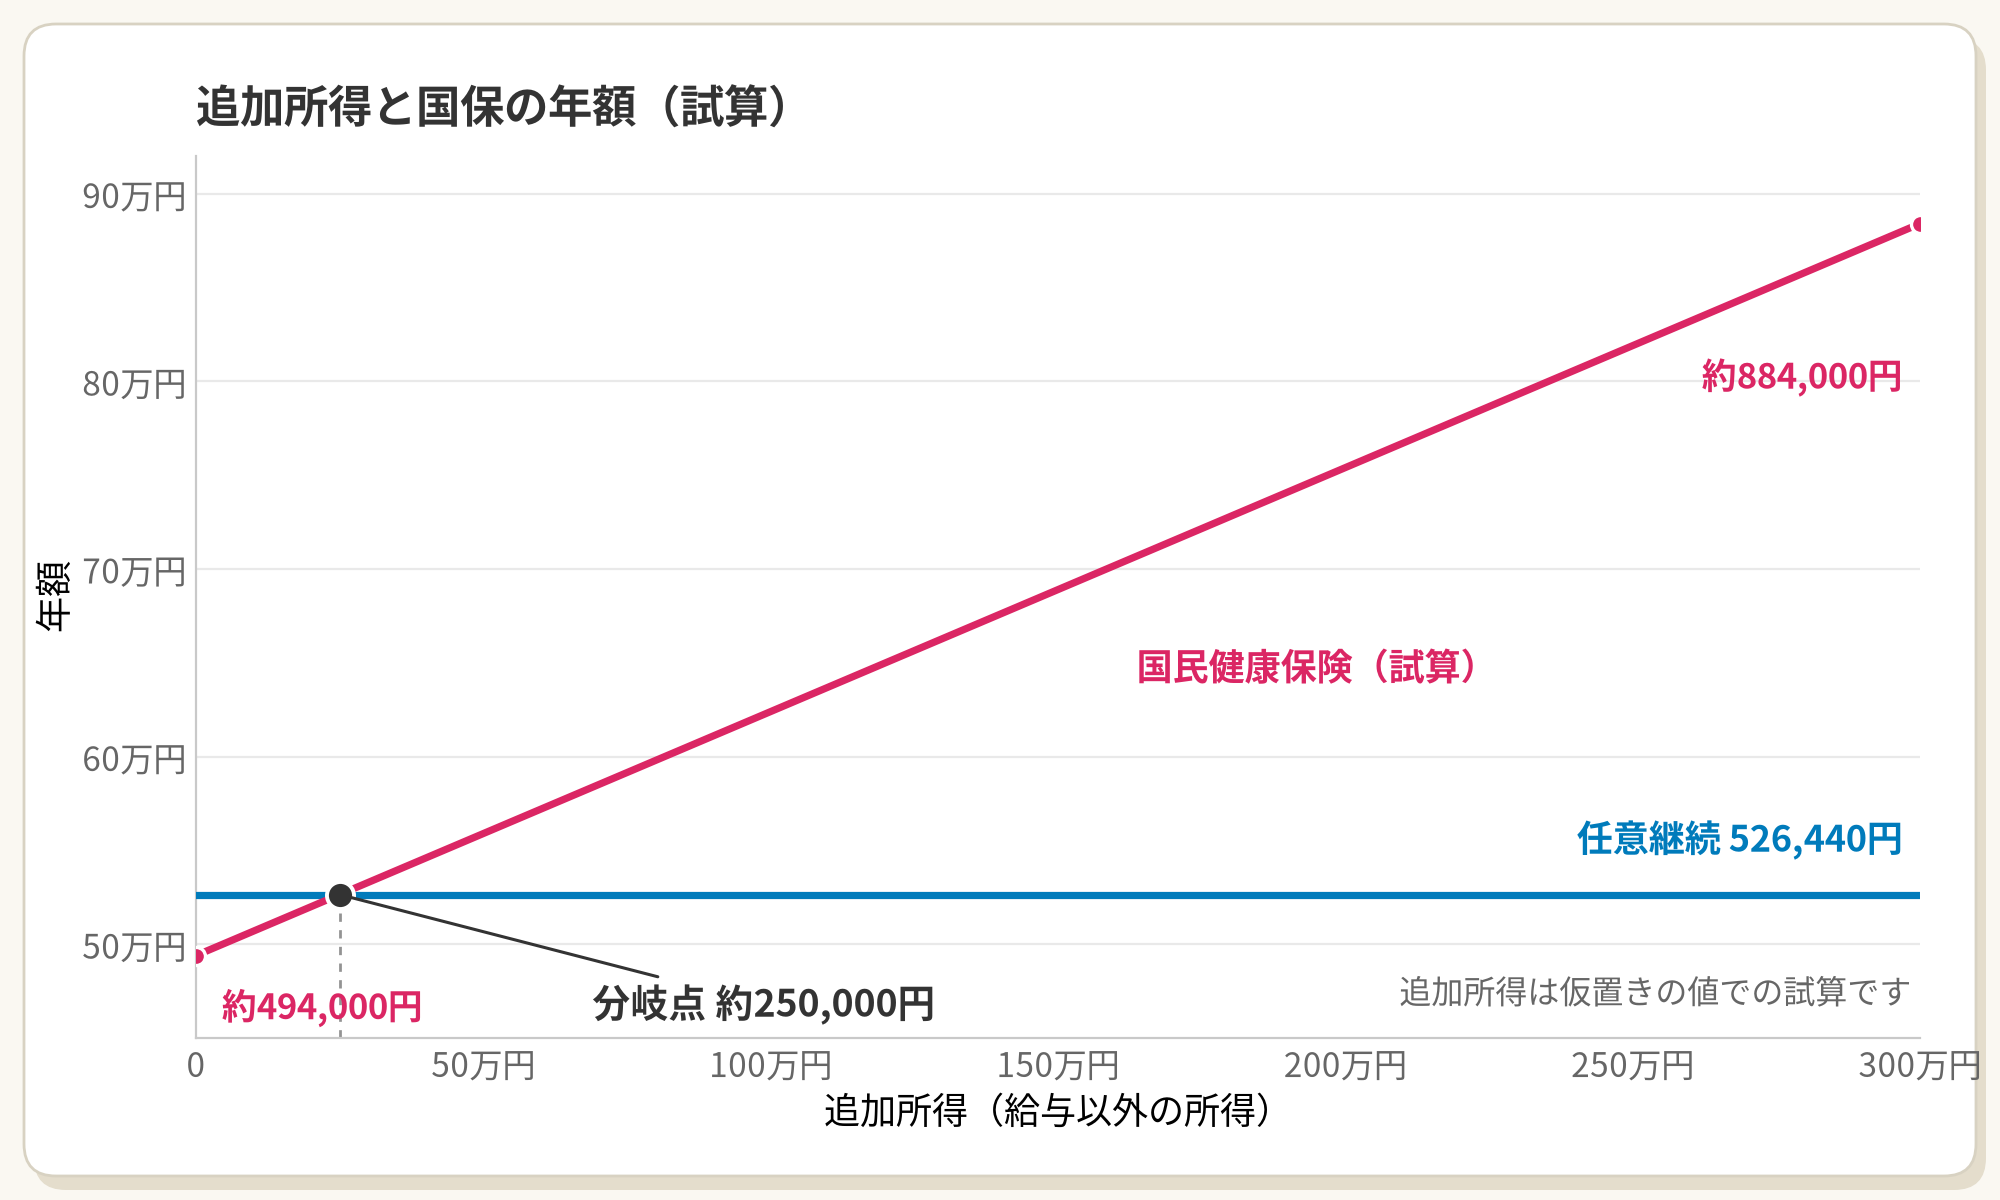
追加所得が250,000円あたりで順位が入れ替わります。これが私の計算した分岐点です。追加所得100,000円ごとに国保は約13,000円増える計算です。任意継続は変わりません。
この分岐点があるため、私は「給与所得だけの試算で安い方」では決めませんでした。2026年は退職の年で、所得の組み立てが通常の年と違います。1年分の所得全体を置いて比べる方が、私の場合は実態に合っていました。
注意点も残します。上の試算は令和8年度の料率で計算しています。2027年度のさいたま市の料率が変われば、国保の額も分岐点も動きます。賦課限度額にかかる水準では、この単純な計算は当てはまりません。
つまずいた場所:国保の軽減が今は使えない
計算の途中で、国民健康保険の軽減制度につまずきました。
国保には、会社都合の退職など一定の離職理由に当てはまる人を対象に、前年の給与所得を30%として保険料を計算する軽減があります(2026年11月14日確認)。この軽減が使える場合、私の給与所得だけの試算では国保は年約162,000円まで下がります。任意継続との差は年約364,000円です。金額だけ見れば、軽減の有無が一番大きな分岐でした。
私の場合、この軽減を今すぐ使うことができません。判定には雇用保険受給資格者証に載る離職理由が必要です。私は雇用保険の受給期間を延長する手続きをしています。その間は受給資格者証が発行されません。証明する書類が手元にないため、市の窓口で軽減の申請を進められない状態です。
ここで誤解しやすい点があります。軽減を使えない理由は、受給期間の延長により書類がまだ発行されていない点にあります。延長が終わり、受給資格者証が発行された段階で申請できる見通しです。さかのぼって再計算される扱いもあります。再計算には概ね2年の期間の制限があるため、発行後の手続きは先延ばしできません。
もう1つ大事な点があります。軽減を受けられる期間は、離職日の翌日の属する年度から翌年度末までという決まりで決まります。私の場合は2026年9月から2028年3月までです(2026年11月14日確認)。この期間は受給期間の延長をしても延びません。延長の終了が遅くなるほど、軽減を使える残り期間は短くなります。
この状態のため、軽減は「将来使える可能性がある制度」として扱い、現在の判断には入れませんでした。軽減ありの年約162,000円を前提に国保へ切り替えると、申請できない期間の保険料で計算が崩れます。見通しが立った段階で、切り替えを含めて計算し直します。
見直しの時期
私の見直しは2027年度に入る前です。見る数字は3つあります。
- 産業機械健康保険組合から届く2027年度の任意継続の保険料
- さいたま市の2027年度の国保料率
- 2026年の所得をもとにした国保の正式な試算額
この3つがそろった時点で、今年と同じ式で比べ直します。分岐点の約250,000円という考え方はそのまま使えます。料率が変われば、交点の位置だけを直します。
任意継続から国保へ切り替える場合は、手続きの順番も確認が必要です。任意継続をやめる手続きと国保の加入手続きで空白期間を作らないよう、組合と市の窓口の両方に事前に確認します。2022年1月の制度改正で、任意継続は本人の申出でやめられる扱いになっています(2026年11月14日確認)。やめられることと、切り替えの実務が簡単であることは別の話です。
健康保険以外の固定費も同じ時期に見直します。
私の記録として残すこと
月43,870円は、私にとって小さな額ではありません。それでも任意継続を選びました。給与所得だけの安さで決めると、翌年度の国保料が想定を超える可能性があるからです。
退職後の健康保険で迷っている人は、試算サイトの年収帯に自分の年収を当てはめる前に、直近の年の所得全体を置いてください。給与以外の所得がある年は、順位が入れ替わる場合があります。分岐点を1つ出しておくと、保険料の通知が届いたときに迷う時間が短くなります。
私の次の作業は決まっています。2027年度の料率と保険料の通知がそろった時点で、この記事の計算を更新します。
(制度情報の確認日:2026年11月14日。保険料と料率は年度で変わります。申込みの前に加入先の組合とお住まいの自治体の案内を確認してください)